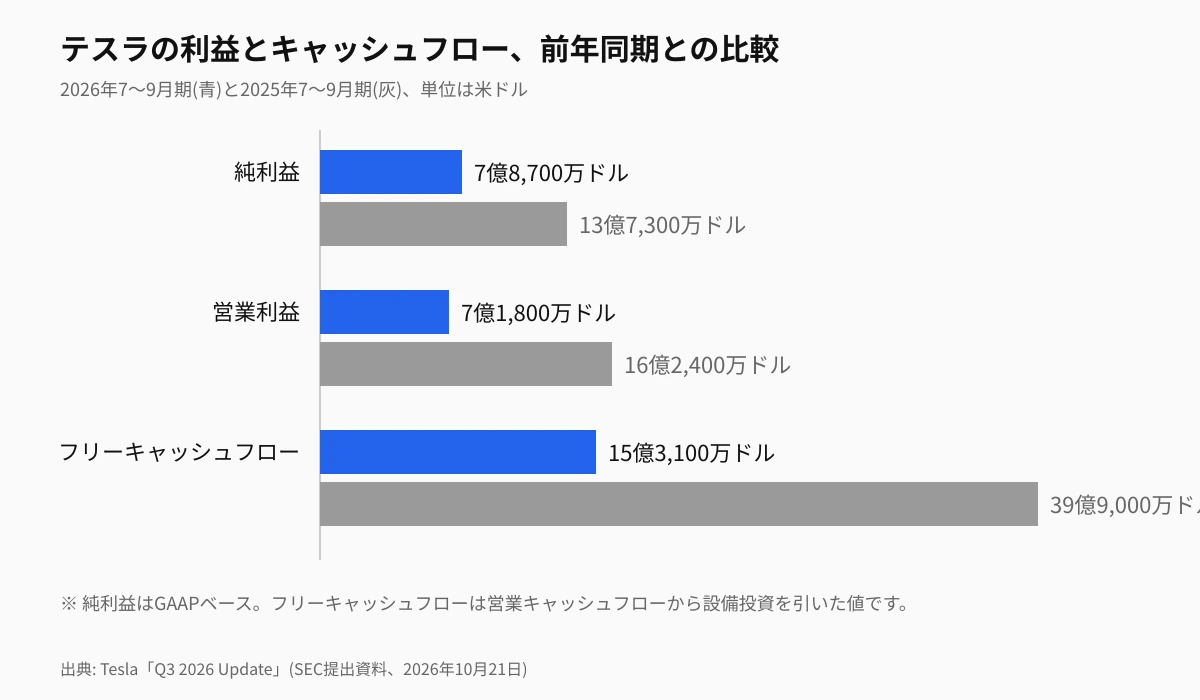
テスラが米国時間2026年10月21日に発表した7〜9月期決算は、売上が前年同期とほぼ同じ約280億ドル、純利益が43%減の7億8,700万ドルでした。利益は落ちたものの、決算説明会では需要が生産を上回っていると説明されています。この組み合わせは、新車を値引きして台数を追う局面ではないことを示します。日本の中古Model Y・Model 3を売る人、買う人にとっては、相場が下がりにくい方向の材料です。ただし、決算は日本向けの価格や需要には触れておらず、その点は見通しとして読む必要があります。
※ 情報の鮮度について:決算の発表は米国時間2026年10月21日の取引終了後で、日本時間では22日早朝にあたります。発表から3日あまりが経っているため、速報ではなく、決算の中身を国内の中古テスラ相場に引きつけて読み解く解説として書いています。数値は発表資料と各媒体の報道に基づく参考値です。
2026年7〜9月期決算の要点
主な数字は次のとおりです。
| 項目 | 2026年7〜9月期 | 前年同期 | 増減 |
|---|---|---|---|
| 売上高 | 280億4,600万ドル | 280億9,500万ドル | ほぼ横ばい |
| 自動車売上高 | 205億6,000万ドル | 212億500万ドル | 3%減 |
| 営業利益 | 7億1,800万ドル | 16億2,400万ドル | 56%減 |
| 純利益(GAAP) | 7億8,700万ドル | 13億7,300万ドル | 43%減 |
| フリーキャッシュフロー | 約15億ドル | 約39億9,000万ドル | 62%減 |
| 設備投資 | 約47億ドル | 約22億ドル | 2倍超 |
※ 数値はテスラが米証券取引委員会(SEC)に提出した2026年7〜9月期の決算資料(Q3 2026 Update)による参考値です。純利益は親会社の株主に帰属する額(GAAP)です。
利益が大きく減った背景は、主に設備投資と費用の増加です。設備投資は約47億ドルと前年の2倍を超え、営業費用も約48億ドルと、前年同期の約34億ドルから39%増えました。現金・投資は454億ドルあり、財務に余裕はあります。自動車事業だけを見ると、規制クレジットを除いた粗利率は18.1%で、前の四半期の16.3%から上がりました。決算説明会でCFOは、アジア太平洋向けの納車の比率が高まったことが押し上げ要因の一つだと説明しています。またCFOは、金融プログラムを見直して、原材料費と金利の上昇を一部吸収したとも述べています。
受注残が高水準、新車は値引きしにくい局面
中古車の相場を考えるうえで注目したいのは、利益の減少よりも需要の強さです。テスラの決算資料は、乗用車の受注残が4年間で最大の水準で四半期を終えたと記しており、自動車の増産を制約している要因は電池の確保だとしています。決算説明会のトランスクリプトによると、マスク氏は需要が生産を大きく上回っていると述べ、CFOは納車が主に生産能力に制約されたと説明しています。
納車台数は48万6,532台で、前年同期比では2%減でした。ただし生産は46万4,391台で、納車が生産を約2万2,000台上回りました。つまり在庫を取り崩して納車していたことになり、世界の在庫日数は資料上、前の四半期の15日から11日に減っています。日本については、決算資料が日本・カナダ・オーストラリア・台湾で四半期として過去最高の納車を記録したと記しています。ただし具体的な台数は示されていません。48万台超の納車は2四半期続けてです(4〜6月期は48万126台)。
新車の供給が絞られ、受注が積み上がっている会社は、値引きで台数を稼ぐ必要がありません。2026年9月にテスラ中国がModel 3・Model Yを2度値引きしたことは、別の記事で整理しました。中国の値引きは10月31日の注文分までで、今回の決算で見えた需要の強さは、その後に値引きが続くかどうかを占う材料になります。続くとは言い切れず、値引きの余地は小さくなったとみられる、という程度の読み方が妥当です。
日本の中古テスラ相場への影響はどう読むか
決算のなかで、日本向けの価格、国内の販売台数、中古車の価格には言及がありませんでした。したがって「決算が出たから日本の中古が上がる」とは言えません。言えるのは、新車側の値下げ圧力が弱まる材料が出たということです。
日本の新車Model Yは、2026年9月18日のBloombergの報道で、東京在住の購入者なら補助金込みで約360万円からとされています。この水準は、次の中古相場と並べると位置づけがはっきりします。当サイトの2026年10月時点のデータは次のとおりです。
| 車種 | 流通台数 | 平均価格 | 価格帯 |
|---|---|---|---|
| Model Y | 148台 | 380万円 | 245万〜645万円 |
| Model 3 | 189台 | 274万円 | 120万〜520万円 |
※ 数値は当サイト独自の市場分析による2026年10月時点の参考値で、日々変動します。
9月下旬の記事で示した値は、Model Yが141台・平均387万円、Model 3が201台・平均278万円でした。1カ月でModel Yは台数が7台増えて平均が7万円下がり、Model 3は台数が12台減って平均が4万円下がっています。動きは小さく、決算の影響を読み取れる変化ではありません。
年式別に見ると、Model Yは2026年式が6台(525万〜645万円)、2025年式が27台(365万〜645万円)、2023年式が50台(245万〜645万円)です。Model 3は2021年式が72台(160万〜520万円)、2022年式が65台(180万〜500万円)で、この2年式が流通の中心になっています。同じ車種でも年式・走行距離・グレードで価格差が大きく、平均価格だけで割安かどうかは判断できません。
中古テスラを買う人・売る人の考え方
売る人
- 新車の値引きが続かない可能性が高まったことで、「急いで売らないと下がる」という材料は減ったとみられます。ただし日本の中古価格は、補助金込みの新車価格、為替、バッテリーの状態の影響が大きく、決算だけで動きません。
- 売却の目安は、リセール計算で今の推定価値を確認してから決めるのが現実的です。
買う人
- 新車が値引きされにくくなると、補助金込みの新車と中古の差が縮まらず、中古を選ぶ理由が価格の安さに集中しやすくなります。条件がそろった個体を探すなら、台数が多いModel 3の2021〜2022年式や、Model Yの2022〜2023年式が比較しやすい対象です。
- 補助金は新車の新規登録時に使うもので、中古には基本的に適用されません。予算シミュレーターで、新車と中古を総額で並べて確認してください。
- 購入時期は買い時マップも参考になります。
注意したいこと
- 決算で語られたFSD(Supervised)の契約増や、北米の新車納車の75%超にFSDが付いているという報道上の数字は北米の話です。日本の中古相場には直接つながりません。
- 次の決算までに、テスラが日本向け価格や特典を動かす可能性は否定できません。実際に動いた時点で、相場の見方を改める必要があります。
まとめ
- テスラの2026年7〜9月期は、売上が約280億ドルでほぼ横ばい、純利益は43%減の7億8,700万ドル。設備投資は約47億ドルと前年の2倍を超えました
- 決算説明会では、需要が生産を上回り、受注残が高い水準だと説明されています。新車の値引き余地は小さくなったとみられますが、日本向けの価格には言及がありません
- 当サイトの2026年10月時点のデータでは、中古Model Yが148台・平均380万円、Model 3が189台・平均274万円。9月下旬からの変化は小さく、決算の影響はまだ見えていません
- 売る人はリセール計算で現在の推定価値を確認し、買う人は補助金込みの新車と総額で比べたうえで判断するのが現実的です
なお、実際の取引価格や補助金額は、個体の状態・居住自治体・審査結果で変わります。売買を検討する際は、最新の相場情報と制度をあわせてご確認ください。