スズキは2026年8月4日、2027年3月期第1四半期(2026年4〜6月期)の連結決算を発表しました。純利益は前年同期比80.0%増の1,836億円と、四半期として過去最高を更新。通期の純利益予想も3,800億円から4,200億円へ上方修正しています。発表からこの記事の公開時点まではまだ3日経っていません。中古のワゴンR・スペーシア・ハスラー、そしてジムニーを検討している方に向けて、決算の中身と中古相場への波及を整理します。
結論:スズキの経営は安定、軽自動車の供給不安は当面なし
- 売上収益・営業利益・純利益とも増収増益。四輪車の世界販売は89万7,000台(前年同期比19%増)で、インド・パキスタンでの伸びが牽引役
- 純利益80%増のうち、事業そのものの伸びは営業利益+11.2%にとどまり、残りの大部分は為替差益など金融収益の拡大(37.3億円→130.7億円)が押し上げた形です。実力以上に数字が良く見えている面がある点は差し引いて見る必要があります
- 通期の為替前提をドル155円→158円、ユーロ180円→183円と円安方向に修正した一方、中東情勢による原材料高で営業利益予想は300億円下方修正
- 国内四輪車販売は17万5,000台でシェア2位を維持。生産・供給体制に不安を示す材料は今回の発表からは見当たりません
- 中古車市場への意味は、「新車の供給不安で中古が品薄・高騰する」シナリオは当面考えにくい一方、円安の長期化は新車価格の上昇圧力として中古相場を下支えする方向に働くとみられます
何が起きたか:過去最高益と通期の上方修正
決算の要点を整理します。第1四半期(4〜6月)の実績は以下の通りです。
| 項目 | 2026年4〜6月期 | 前年同期比 |
|---|---|---|
| 売上収益 | 1兆7,058億円 | +22% |
| 営業利益 | 1,580億円(四半期として過去最高) | +11.2% |
| 純利益 | 1,836億円 | +80.0% |
| 四輪車世界販売台数 | 89万7,000台 | +19% |
| 二輪車販売台数 | 57万9,000台 | +5.6% |
※ 数値はスズキの決算発表資料および各種報道による参考値です。
売上を押し上げた最大の要因は海外、とくにインド・パキスタンでの四輪車販売の伸びです。国内は四輪車17万5,000台で、軽自動車と登録車を合わせて国内シェア2位を維持しました。
一方で気をつけたいのは、純利益80%増という数字の中身です。営業利益の伸びは11.2%にとどまっており、純利益をここまで押し上げたのは為替差益を含む金融収益の急拡大(37.3億円から130.7億円へ)が主因とみられます。本業の稼ぐ力そのものが80%伸びたわけではない、という点は割り引いて理解する必要があります。
通期予想については、純利益を3,800億円から4,200億円へ10.5%上方修正しました。前年実績(4,392億円)との比較では、当初の13.5%減見込みから4.4%減へと下げ幅が縮小した形です。修正の背景は為替前提の円安方向への見直し(ドル155円→158円、ユーロ180円→183円)で、円安になるほど海外での稼ぎを円換算した金額が膨らみます。ただし営業利益の通期予想はむしろ300億円引き下げて5,400億円としており、これは中東情勢を受けた原材料価格の高騰が理由です。増収増益に見えて、実態は「為替に助けられた決算」という側面が強い点は、数字を読むうえで押さえておきたいところです。
中古車市場への影響:供給不安は薄いが、円安は中古の追い風に
IKURA Carsの読者にとって気になるのは、この決算が中古のワゴンR・スペーシア・ハスラー、あるいはジムニーの相場にどう波及するかだと思います。ポイントは2つです。
① 供給体制は安定、「品薄による中古高騰」は当面考えにくい
今回の発表で生産の遅延や部品供給の懸念を示す材料は見当たりません。国内四輪車販売もシェア2位を維持しており、ワゴンR・スペーシア・ハスラーといった主力軽自動車の新車供給が急に細る兆候はないとみられます。ジムニーの長納期が続いている背景は、需要の強さと生産能力の制約であって、今回の決算とは別軸の話です(ジムニーの中古プレミアの実態は、当サイトのジムニーの中古はなぜ高い?で詳しく解説しています)。
つまり、「メーカーの経営不安から新車が手に入りにくくなり、中古に需要が流れて相場が跳ね上がる」というシナリオは、今回の決算を見る限り当面の懸念材料にはなりにくそうです。
② 円安の長期化は、新車価格の上昇圧力として中古相場を下支え
一方で、通期の為替前提がドル158円に見直されたことは、間接的に新車価格を押し上げる要因になる可能性があります。輸入部材や原材料のコストは円安で膨らみやすく、実際に今回も中東情勢による原材料高で営業利益予想が下方修正されています。こうしたコスト増は、いずれ新車価格に転嫁される形で波及することが多く、新車価格が上がれば相対的に中古車の割安感が増し、既存の中古在庫の相場を下支えする方向に働くとみられます。
この波及は一段ずつ進むため、為替の数字がそのまま中古相場に直結するわけではありません。順に追うと次のようになります。
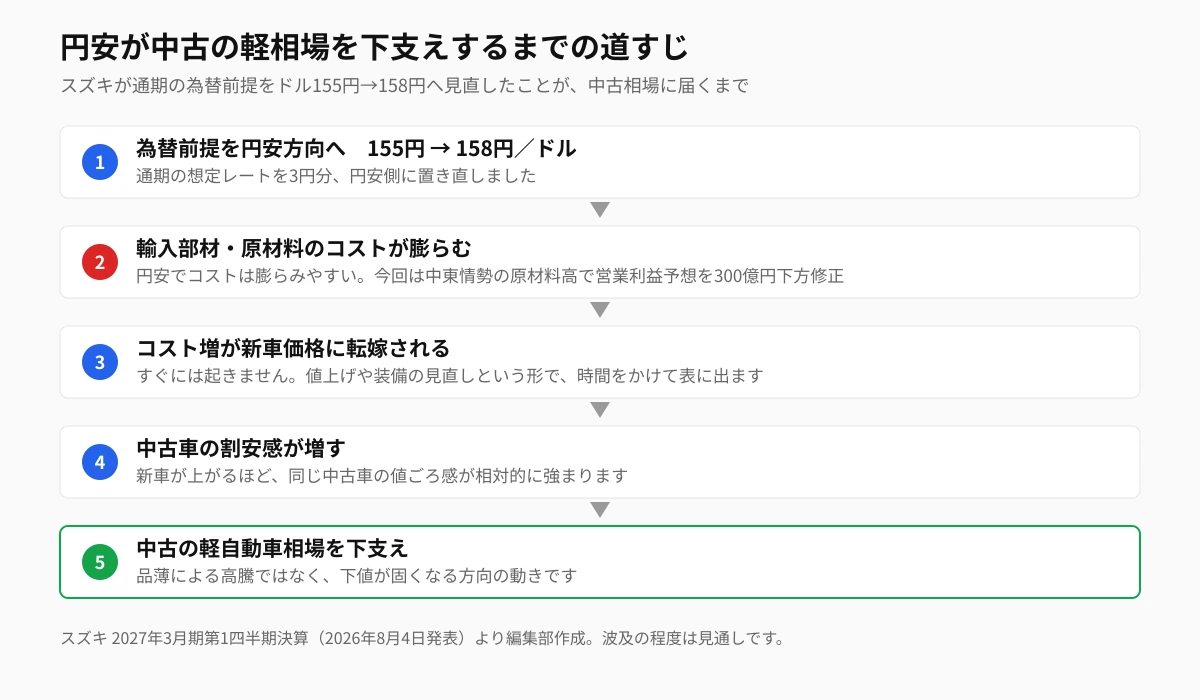
当サイトが8月1日に公表した比較記事(N-BOX・タント・スペーシア・ハスラーの中古相場)では、走行距離5万kmを超えると4車種の価格差がほとんどなくなる傾向を確認しています。今回のような業界全体の追い風は、車種間の個別差よりも軽自動車市場全体の底値を押し上げる方向に働きやすいため、この価格帯の見え方が今後じわじわ変わっていく可能性があります。
※ 中古相場への影響は今後の為替動向や新車価格改定の有無にも左右されるため、あくまで見通しとしてご理解ください。
読者はどうすべきか
買いたい方:現時点で供給不安の材料は乏しいため、「品薄になる前に急いで買う」必要性は薄いといえます。むしろ円安が長期化し新車価格の改定が続くようなら、中古の割安感は今後強まる可能性があります。狙っている車種があれば、当サイトの車種比較で候補を並べつつ、予算別おすすめで無理のない予算感を先に固めておくと判断しやすくなります。
売りたい方:新車価格の上昇圧力がかかりやすい局面では、保有している軽自動車の相対的な価値が下支えされやすくなります。売却のタイミングを計るなら、当サイトの狙い目度マップで年式・走行距離ごとの相場感を確認しておくのがおすすめです。
様子見の方:今回の決算は「経営の安定」を示す材料ではありますが、純利益の伸びの大部分が為替差益によるものである点は割り引いて見る必要があります。次の四半期決算(10〜11月頃発表予定)で、為替の追い風なしでも増益基調が続くかどうかが、実力を見極める材料になりそうです。
まとめ
- スズキの2026年4〜6月期は増収増益で、純利益は前年同期比80.0%増の1,836億円と四半期として過去最高
- ただし純利益急増の主因は為替差益など金融収益の拡大で、本業の伸び(営業利益+11.2%)はそれより緩やか
- 通期純利益予想は4,200億円に上方修正。為替前提を円安方向(ドル158円)に見直した一方、原材料高で営業利益予想は下方修正
- 国内の生産・供給体制に不安材料は見当たらず、軽自動車の「品薄による中古高騰」は当面考えにくい
- 円安の長期化は新車価格の上昇圧力となりやすく、中古のワゴンR・スペーシア・ハスラーなど既存在庫の相場を下支えする方向に働くとみられます
なお、実際の取引価格は車両状態・地域・時期によって変動します。売却を検討している方は、複数社で査定を取ると相場より高くなることもあります。