ホンダは2026年8月5日、2027年3月期第1四半期(2026年4〜6月期)の連結決算を発表しました。営業利益は前年同期比117.4%増の5,307億円で四半期として過去最高、純利益は前年同期の1,967億円から2.3倍の4,509億円となりました。前期(2026年3月期)は1957年の上場以来初めての営業赤字・最終赤字だっただけに、反発の大きさが目を引きます。通期の純利益予想も2,600億円から4,000億円へ上方修正されました。中古のN-BOX・フィット・ヴェゼルを検討している読者に向けて、決算の中身と中古相場への波及を整理します。
※ 情報の鮮度について:本記事はホンダの公式決算発表(2026年8月5日、東京証券取引所の取引終了後)を一次情報とし、日本経済新聞・朝日新聞・共同通信・Car Watch・MONOistなど複数の国内メディアの報道と突き合わせて確認しています。発表から本記事公開までの経過時間は3日弱で、速報として扱える範囲内です。
結論:前期の赤字から一転、四輪事業も黒字回復
- 営業利益・純利益とも大幅増で、営業利益は四半期として過去最高を記録
- 前期(2026年3月期)は電動化戦略の見直しに伴う損失が響き、1957年の上場以来初めての営業赤字・最終赤字(純利益4,239億円の赤字)だった。その反動もあって伸び率が大きく見える点は差し引いて読む必要がある
- 四輪事業(自動車事業)も前年同期の赤字から2,217億円改善し、1,921億円の黒字に転換。北米・国内が牽引した一方、中国を中心とするアジア販売は38%減と苦戦が続く
- 通期の為替前提を1ドル145円から155円に見直したことが業績予想の上方修正の主因で、円換算増により営業利益を1,700億円押し上げる計算
- 中古車市場への意味は、**「ホンダの経営体力が回復し、部品供給・保証体制への不安は薄れている」**こと。円安の長期化は新車価格の上昇圧力として働きやすく、中古車の割安感を強める方向に作用するとみられます
何が起きたか:営業利益は四半期として過去最高
第1四半期(4〜6月)の実績は以下の通りです。
| 項目 | 2026年4〜6月期 | 前年同期比 |
|---|---|---|
| 売上収益 | 6兆615億円 | +13.5% |
| 営業利益 | 5,307億円(四半期として過去最高) | +117.4% |
| 純利益 | 4,509億円(前年同期1,967億円) | +129.3%(約2.3倍) |
| 四輪事業 売上高 | 3兆8,791億円 | +9.4% |
| 四輪事業 営業利益 | 1,921億円(黒字転換) | 前年同期の赤字から2,217億円改善 |
※ 数値はホンダの決算発表資料および日本経済新聞・朝日新聞・共同通信・Car Watch・MONOist等の報道による参考値です。円単位は億円未満を四捨五入しています。
四輪事業(自動車事業)は、前年同期が赤字だったところから2,217億円改善し、1,921億円の黒字に回復しました。地域別では日本・北米が好調だった一方、中国を中心とするアジアの販売台数は12万7,000台と前年同期比38%減少しており、地域間の濃淡がはっきり出た決算です。二輪事業・金融サービス事業の底堅さも全体を下支えしています。
この大きな伸び率は、前期の反動によって押し上げられている面がある点は割り引いて見る必要があります。ホンダは2026年3月期の通期決算で、電動化戦略の見直しに伴う減損損失などが響き、営業損益4,143億円の赤字、純利益(親会社の所有者に帰属する当期利益)4,239億円の赤字を計上しました。これは1957年の東証上場以来、初めての営業赤字・最終赤字です。今回の決算は、その底からの回復局面にあたります。
通期見通しの上方修正:想定為替レートを145円→155円に変更
今回あわせて発表されたのが、2027年3月期の通期業績予想の上方修正です。
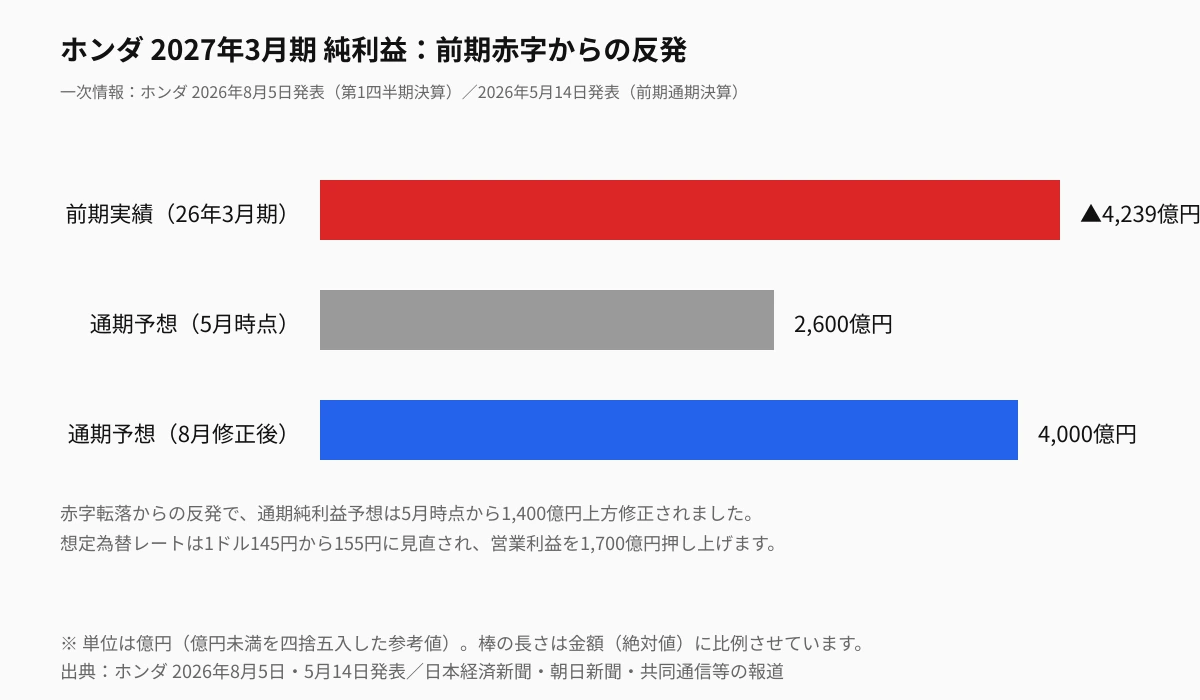
- 純利益予想:2,600億円(5月時点)→ 4,000億円(1,400億円の上方修正)
- 営業利益予想:5,000億円 → 6,500億円(30%の上方修正)
- 売上収益予想:24兆1,500億円(1兆円の上方修正、前期比10.8%増)
- 想定為替レート:1ドル=145円 → 1ドル=155円(第1四半期の実績は159円)
上方修正の主因は、想定為替レートを円安方向に見直したことです。海外売上高の円換算が膨らむことで、営業利益を1,700億円押し上げる計算になるとされています。あわせて、電動化一辺倒だった戦略を見直し、コストを抑えやすい次世代のハイブリッド車(HEV)を軸に据える方針も示されており、北米市場ではハイブリッドの商品競争力を武器にしていく考えが示されています。
ここで押さえておきたいのは、上方修正後の純利益4,000億円も、前期の赤字4,239億円をようやく相殺できる程度の水準だという点です。前期が異例の赤字だった分、今期の黒字がことさら大きく見えますが、「絶好調に転じた」というより「異常事態からの正常化」の途上と捉えるのが実態に近いでしょう。
中古車市場への影響:部品供給・保証体制の不安がやや後退
IKURA Carsの読者にとって気になるのは、この決算が中古のN-BOX・フィット・ヴェゼルの相場・買い時にどう波及するかだと思います。ポイントは3つです。
① 経営体力の回復は、部品供給・保証への安心材料
前期の上場来初の赤字を受けて、ホンダの電動化戦略や生産体制の先行きを不安視する報道が国内外で相次いでいました。今回の黒字転換と通期見通しの上方修正は、そうした不安をやわらげる材料です。中古車選びで避けたいリスクの一つが「メーカーの経営が傾き、部品供給や保証対応が滞る」ことですが、今回の決算を見る限り、その懸念は当面後退したとみられます。N-BOXは国内新車販売台数で長年上位の常連であり、当サイトのN-BOXの中古車を買うなら何年式が狙い目?でも触れた通り、供給体制の安定は中古相場の急変動を抑える方向に働きやすい要素です。
② 円安の長期化は、新車価格の上昇圧力として中古相場を下支え
想定為替レートが145円から155円に見直されたことは、間接的に新車価格を押し上げる要因になり得ます。輸入部材や原材料のコストは円安局面で膨らみやすく、こうしたコスト増はいずれ新車価格に転嫁される形で波及することが多いためです。新車価格が上がれば、相対的に中古車の割安感が増し、既存の中古在庫の相場を下支えする方向に働くとみられます。これは今回のホンダに限らず、トヨタ・スズキなど今シーズンの決算に共通する構図で、当サイトのトヨタ決算の記事でも同様の波及を整理しています。
③ 次世代HEV重視の方針は、中古ハイブリッドの安心材料
電動化一辺倒からの戦略見直しで、コストを抑えた次世代HEVを軸にする方針が示された点は、フィット・フリード・ヴェゼルなど中古で人気のハイブリッド車にとって心強い材料です。メーカー自身が今後もハイブリッドのラインアップに力を入れる姿勢を示している以上、部品供給やサポート体制が手厚く維持されやすいと考えられ、中古車選びで重視される「将来の維持のしやすさ」という観点でも安心感につながりそうです。
※ 中古相場への影響は今後の為替動向や新車価格改定の有無にも左右されるため、あくまで見通しとしてご理解ください。
読者はどうすべきか
- 中古のN-BOXを検討している方: 供給体制の不安材料は乏しく、急いで買う必要性は薄いといえます。当サイトの車種比較で候補となる軽自動車を横並びにして確認してみてください。
- 中古のフィット・フリード・ヴェゼルなどハイブリッドを検討している方: メーカーが引き続きHEVに軸足を置く方針である以上、部品供給・保証面の不安を過度に持つ必要は薄いと考えられます。狙い目度マップで年式×走行距離の割安ゾーンを確認しておくとよいでしょう。
- 今のホンダ車を売却するか迷っている方: 円安が長期化し新車価格の改定が続くようなら、中古の相対的な価値は下支えされやすくなります。リセール予測で3年後・5年後の売却見込みを一度シミュレーションしておくのがおすすめです。
- 相場全体の動きを継続的に見たい方: 当サイトでは2026年7月の中古車相場動向など月次の市場レポートも公開しています。今シーズンの決算発表とあわせて参考にしてください。
まとめ
- ホンダは2026年8月5日、2026年4〜6月期決算で営業利益が前年同期比117.4%増の5,307億円(四半期として過去最高)、純利益が前年同期比129.3%増の4,509億円(前年同期1,967億円)になったと発表
- 前期(2026年3月期)は電動化戦略見直しに伴う損失で1957年の上場以来初めての営業赤字・最終赤字(純利益4,239億円の赤字)を計上しており、今回はその反発局面にあたる
- 四輪事業は前年同期の赤字から2,217億円改善し1,921億円の黒字に転換。ただし中国中心のアジア販売は38%減と苦戦が続く
- 通期の純利益予想を2,600億円から4,000億円に上方修正。想定為替レートを1ドル145円から155円に見直したことが主因で、円安効果だけで営業利益を1,700億円押し上げる計算
- 中古車の観点では「経営体力の回復による部品供給・保証への安心材料」「円安による新車価格の上昇圧力が中古相場を下支え」「次世代HEV重視の方針が中古ハイブリッドの安心材料に」の3点がプラス材料。中国事業の苦戦など不透明感が残る点は今後も注視が必要です
なお、実際の取引価格は車両状態・地域・時期によって変動します。売却を検討している方は、複数社で査定を取ると相場より高くなることもあります。